Статья опубликована в рамках: Научного журнала «Студенческий» № 35(373)
Рубрика журнала: Юриспруденция
Скачать книгу(-и): Скачать книгу
КОРРУПЦИОННЫЕ УГРОЗЫ В УСЛОВИЯХ ЦИФРОВИЗАЦИИ ТАМОЖЕННЫХ ОПЕРАЦИЙ И ПУТИ ИХ НЕЙТРАЛИЗАЦИИ

CORRUPTION THREATS IN THE CONTEXT OF DIGITALIZATION OF CUSTOMS OPERATIONS AND WAYS TO NEUTRALIZE THEM
Аннотация
В статье рассматриваются коррупционные угрозы, возникающие в условиях цифровизации таможенных операций, и пути их нейтрализации. Приводятся статистические данные о внедрении автоматизации, электронного декларирования, искусственного интеллекта и блокчейна. Выделены три группы новых угроз: адаптация коррупционных схем к цифровой среде, неправомерный доступ к информационным системам, несовершенство самих цифровых решений. Предложены меры на технологическом, организационном и правовом уровнях. Отмечено устойчивое снижение числа коррупционных преступлений в таможенных органах Российской Федерации в 2023 – 2025 гг.
Abstract
The article examines corruption threats that arise in the context of the digitalization of customs operations and ways to neutralize them. Statistical data on the implementation of automation, electronic declaration, artificial intelligence, and blockchain are provided. Three groups of new threats are identified: the adaptation of corruption schemes to the digital environment, unlawful access to information systems, and the shortcomings of the digital solutions themselves. Measures are proposed at the technological, organizational, and legal levels. A steady decline in the number of corruption‑related crimes in the customs authorities of the Russian Federation in 2023–2025 is noted.
Ключевые слова: цифровизация таможенных операций, коррупционные угрозы, нейтрализация коррупции, автоматизация, искусственный интеллект, блокчейн.
Keywords: digitalization of customs operations, corruption threats, neutralization of corruption, automation, artificial intelligence, blockchain.
Введение
Таможенные органы традиционно выступают объектом повышенного коррупционного риска, одновременно играя одну из главных ролей в системе экономической безопасности государства.
Цифровизация таможенных операций рассматривается сегодня как наиболее эффективный механизм противодействия коррупции: бесконтактная работа должностных лиц таможенных органов с участниками внешнеэкономической деятельности напрямую сказывается на снижении уровня коррупции, а минимизация участия должностных лиц в принятии ключевых решений является гарантом сокращения коррупционных преступлений. [1; 2]
Цель исследования ‒ выявить коррупционные угрозы, возникающие в условиях цифровизации таможенных операций, и определить пути их нейтрализации.
Объект исследования ‒ деятельность таможенных органов Российской Федерации в условиях цифровой трансформации таможенных операций.
Предмет исследования ‒ коррупционные угрозы, порождаемые цифровизацией таможенных операций, а также технологические, организационные и правовые меры их нейтрализации.
Гипотеза исследования ‒ цифровизация таможенных операций сама по себе не устраняет коррупцию автоматически, однако создает принципиально новую среду, в которой традиционные коррупционные схемы становятся менее эффективными, а их выявление ‒ более быстрым. Устойчивое снижение коррупционных угроз достигается только при комплексном сочетании технологических решений, организационных изменений и адекватного правового регулирования.
Организация и методы исследования. Работа организована как теоретико-аналитическое исследование. Использованы методы анализа и синтеза, обобщения, классификации, систематизации, статистического анализа, сравнительно-правового анализа и изучения международного опыта. Эмпирическую базу составили нормативные правовые акты: Федеральные законы «О противодействии коррупции», «О контроле за соответствием расходов лиц, замещающих государственные должности, и иных лиц их доходам», научные публикации, аналитические и новостные материалы, статистические данные ФТС России и ЕАЭС за 2025 г. и период 2023 – 2025 гг., а также сведения о работе центров электронного декларирования и международной практике (система CRIS в Нидерландах).
К преимуществам цифровизации таможенных операций относится в том числе повышение прозрачности, что также позволяет снизить коррупционные риски. В 2025 году доля автоматической регистрации деклараций на товары в целом по ФТС России достигла 86,4 %, а доля автоматически выпущенных деклараций составила 27,9 %. Средняя продолжительность операций по безрисковым поставкам при импорте составила 51 минуту, при экспорте ‒ 16 минут [3; 4; 5]. В региональном разрезе показатели еще выше: в Санкт-Петербургской таможне 90 % транзитных деклараций регистрируются автоматически, 56 % ‒ выпускаются в автоматизированном режиме; в Северо-Западной электронной таможне автоматически зарегистрировано более 94 % экспортных и более 84 % импортных деклараций [6;5]. Доля электронного декларирования в ЕАЭС устойчиво превышает 90 % [8, с. 14–17; 1].
Однако цифровая трансформация не только создает барьеры для традиционных коррупционных схем, но и порождает новые угрозы, требующие принятия мер к их нейтрализации [9, с. 21–26; 8, с. 14–17].
Результаты работы ФТС по противодействию коррупции за 2023 – 2025 гг. представлены на рис. 1.
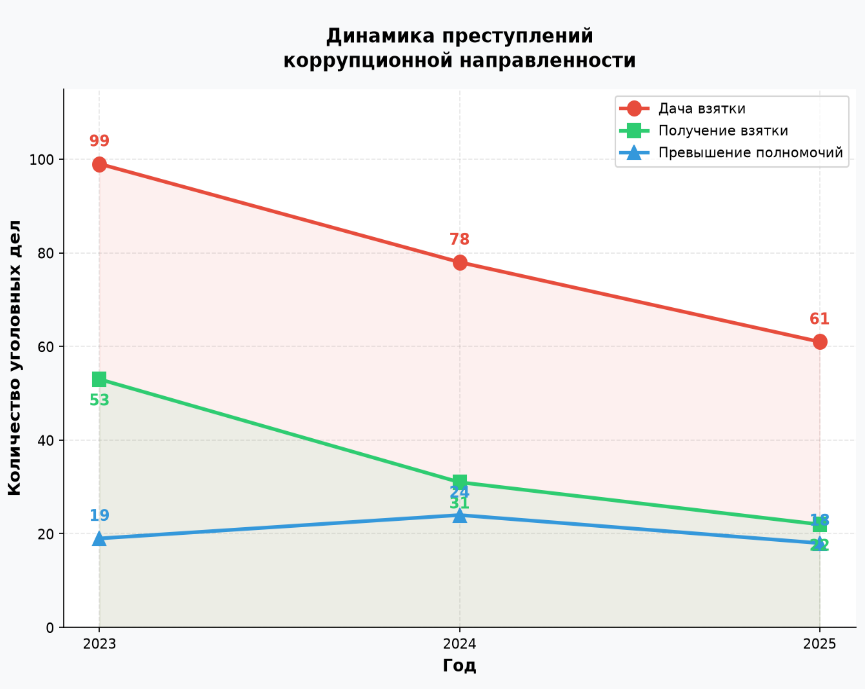
Наиболее распространенным составом на протяжении всего периода остается дача взятки (ст. 291, 291.2 УК РФ), количество дел по которой снизилось с 99 в 2023 году до 61 в 2025 году, что в абсолютных цифрах является наибольшим снижением среди всех категорий. Преступления, связанные с получением взятки (ст. 290, 291.2 УК РФ), сократились почти в 2,5 раза ‒ с 53 до 22 дел, а превышение должностных полномочий (ст. 286 УК РФ) продемонстрировало нетипичную динамику: рост в 2024 году (с 19 до 24 дел) с последующим снижением до 18 в 2025 году. По числу осужденных лиц 2024 год стал пиковым ‒ 46 должностных лиц и 64 гражданина, из которых 55 являлись взяткодателями, однако к 2025 году эти показатели заметно снизились и составили 27 и 36 соответственно. В целом общее количество возбужденных уголовных дел сократилось с 171 до 101, что свидетельствует об устойчивой тенденции к снижению коррупционной преступности в таможенных органах.
Коррупционные угрозы в условиях цифровизации
Первая группа угроз связана с адаптацией коррупционных схем к цифровой среде. Электронное декларирование, призванное исключить личный контакт декларанта и должностное лицо таможенного органа, не устраняет возможность совершения коррупционных правонарушений полностью.
Вторая группа угроз ‒ коррупция, связанная с доступом к информационным системам. Должностные лица таможенных органов, обладающие правами доступа к базам данных, могут передавать коммерчески значимую информацию заинтересованным лицам [9, с. 21-26; 3].
Третья группа угроз ‒ риски, порождаемые несовершенством самих цифровых решений. Внедрение отечественного программного обеспечения, переход на новые автоматизированные системы, кадровые перестановки в IT-подразделениях создают периоды организационной нестабильности, которыми могут воспользоваться недобросовестные сотрудники. Кроме того, алгоритмы управления рисками, построенные на исторических данных, могут воспроизводить сложившиеся диспропорции и создавать «серые зоны» для избирательного применения мер контроля [9, с. 21-26; 8, с. 14-17; 10].
Пути нейтрализации коррупционных угроз
Система нейтрализации коррупционных угроз в условиях цифровизации должна носить многоуровневый характер.
Технологический уровень включает внедрение инструментов, исключающих человеческое усмотрение из критических точек принятия решений. К 2030 году планируется создать единую автоматизированную систему нового поколения, которая позволит «отвести коррупционные схемы совершенно в сторону» [3; 8, с. 14–17].
Нейтрализации коррупционных угроз способствуют такие технологические решения как:
‒ автоматизированное распределение деклараций между центрами электронного декларирования. Новый порядок диспетчеризации, вводимый с 1 марта 2026 года, позволяет минимизировать влияние часовых поясов и нештатных ситуаций, а также исключить коррупционные проявления [10; 11; 6];
‒ искусственный интеллект для выявления аномалий и прогнозирования коррупционных рисков. Система «Посейдон», разработанная под контролем Администрации Президента РФ, основана на обработке больших данных и применении ИИ. Перспективным направлением является использование машинного обучения для прогнозирования уклонения от уплаты импортных пошлин [9, с. 21-26; 3];
‒ блокчейн-технологии для обеспечения прослеживаемости и неизменности данных о таможенных операциях. Блокчейн позволяет фиксировать все действия в неизменяемом реестре, что может использоваться как доказательство в судебных спорах и снижает коррупционные риски. Смарт-контракты автоматически исполняют таможенные процедуры после выполнения заданных условий, не требуя участия человека [12, с. 17–20; 1].
Международный опыт свидетельствует, что интеграция блокчейна в таможенные процессы способствует цифровизации цепочек поставок и сокращению числа агентов, вовлеченных в каждую транзакцию. В Нидерландах таможенная служба развивает систему CRIS (Customs Real Time Information System), обеспечивающую защищенный доступ к внешней информации и автоматизированное управление рисками [12, с. 17-20; 1].
Организационный уровень предполагает создание специализированных антикоррупционных подразделений и систем внутреннего контроля. В ФТС России создано Управление по противодействию коррупции, подразделения которого действуют во всех территориальных таможенных управлениях, включая центры электронного декларирования. В 2025 году было проведено более 470 служебных, функциональных и иных проверок, по результатам которых к дисциплинарной ответственности привлечены 424 должностных лица, уволены 23 служащих. Перспективным направлением является автоматизация выявления конфликта интересов: решение «Контур.Фокус» позволяет автоматизировать поиск аффилированности служащих с коммерческими компаниями и выявлять риск конфликта интересов до момента наступления события.
Правовой уровень включает совершенствование нормативной базы, криминализацию всех форм коррупции и обеспечение права на обжалование. Под криминализацией всех форм коррупции понимается установление уголовной ответственности не только за традиционные формы (получение и дача взятки), но и за новые проявления коррупции в цифровой среде — например, за неправомерный доступ к информационным системам таможенных органов с коррупционной целью, передачу коммерчески значимой информации, использование служебного положения для манипуляции алгоритмами автоматизированного принятия решений [13; 14; 15].
С 1 января 2022 года таможенные органы предоставили возможность подачи жалобы на действия или бездействие должностных лиц через «Личный кабинет», что стало шагом к цифровизации правовой деятельности. Вместе с тем дальнейшее развитие инновационных подходов тормозит неподготовленная правовая и организационная среда, где сохраняются пробелы и несовершенства. Примерами таких пробелов являются: отсутствие нормативного регулирования порядка обжалования решений, принятых с использованием алгоритмов искусственного интеллекта; неопределенность правового статуса смарт-контрактов в таможенных процедурах; недостаточная регламентация ответственности за неправомерное использование данных, полученных через автоматизированные системы таможенных органов [15; 10; 12, с. 17-20].
Международный опыт демонстрирует эффективность комплексных цифровых решений [1; 12, с. 17-20]. В Нидерландах таможенная служба реализует программу гармонизации таможенного и налогового законодательства со стандартами ЕС, унификацию процедур таможенной очистки, электронный обмен данными со странами ЕС и внедрение автоматизированной системы управления рисками, что позволило существенно снизить коррупционные риски. В Австралии, Германии, Италии, Японии и других странах G20 применяются системы «единого окна» для обработки всей информации, связанной с внешнеторговыми операциями, что централизует подачу данных, автоматизирует процессы верификации и повышает прослеживаемость. В Дании внедрение блокчейн-решений в таможенные процессы позволило устранить возможность умышленного затягивания выдачи сертификатов коррумпированными должностными лицами, а также выявить схемы недостоверного декларирования товаров.
Заключение
Цифровизация таможенных операций не устраняет коррупцию автоматически, но создает принципиально новую среду, в которой традиционные коррупционные схемы становятся менее эффективными, а их выявление ‒ более быстрым [9, с. 21–26; 1].
Статистика подтверждает устойчивое снижение числа возбужденных уголовных дел коррупционной направленности в таможенных органах Российской Федерации: за период 2023–2025 гг. их число сократилось с 201 до 108 (сокращение на 46 %), количество выявленных взяткодателей уменьшилось на 38 %. В 2025 году к уголовной ответственности привлечены 40 должностных лиц, при этом доля самостоятельно выявленных преступлений коррупционной направленности превысила 90 % [3; 5].
Главная задача ‒ обеспечить комплексность трансформации: технологические решения должны сопровождаться организационными изменениями и адекватным правовым регулированием. Только в этом случае цифровизация станет не просто сменой инструментов, а подлинным институциональным барьером для коррупционных угроз [8, с. 14-17; 1; 16].
Список литературы
- Городнова Н.В. Построение цифровой «умной» таможни как эффективный инструмент противодействия коррупции / Н.В. Городнова [Электронный ресурс]. // Экономические отношения. [Электронный ресурс]. ‒. – URL: https://1economic.ru (дата обращения: 30.09.2026).
- Сальникова, А.В. Электронная таможня как основной вектор развития таможенных органов в условиях цифровизации российской экономики / А.В. Сальникова, М.А. Чернова // Вестник университета. – 2020. – № 5. – С. 71–77. – URL: https://vestnik.guu.ru/
jour/ article/ view/ 2223 (дата обращения: 30.09.2026). - Таможня намерена использовать IT против казнокрадства – глава службы [Электронный ресурс]. // D-Russia. – 2026. – URL: https://d-russia.ru/
tamozhnya-namerena-ispolzovat-it-protiv-kaznokradstva-glava-sluzhby.html (дата обращения: 30.09.2026). - ФТС России приступила к оптимизации процессов декларирования [Электронный ресурс]. // Alta.ru. – 2026. – URL: https://www.alta.ru (дата обращения: 30.09.2026).
- Таможенную службу России ждет серьезная трансформация и внедрение новых технологий [Электронный ресурс]. // Alta.ru. – 2026. – URL: https://www.alta.ru (дата обращения: 30.09.2026).
- ФТС тестирует распределение деклараций между ЦЭДами без привязки к региону [Электронный ресурс]. // TKS.RU. – 2026. – URL: https://www.tks.ru (дата обращения: 30.09.2026).
- Растаможка в неизвестном направлении [Электронный ресурс]. // Коммерсантъ. – 2026. – URL: https://www.kommersant.ru (дата обращения: 30.09.2026).
- Афонин, П.Н. Перспективы развития «интеллектуальной таможни»: дальнейшая цифровизация, автоматизация процессов и использование искусственного интеллекта / П.Н. Афонин // Бюллетень инновационных технологий. – 2025. – Т. 9, № 4 (36). – С. 14–17. – EDN: NPSVQC.
- Погодина И.В., Новичкова А.С. Искусственный интеллект в деле противодействия коррупции в таможенных органах: достигнутые результаты и новые возможности // Государственная власть и местное самоуправление. – 2024. – № 4. – С. 21–26. – DOI: 10.18572/1813-1247-2024-4-21-26.
- Бурыгин А.А., Шкиперов А.А., Винькова Т.В., Агамагомедова С.А. Диспетчеризация таможенных деклараций в Российской Федерации: проблемы правового обоснования // административное и муниципальное право. – 2025. – № 1. – URL: https://sci.ru/
articles/ 34809 (дата обращения: 30.09.2026). - Худжатов, М.Б. Совершенствование диспетчеризации таможенных деклараций / М.Б. Худжатов, Е.П. Нартова [Электронный ресурс]. // Научные труды Северо-Западного института управления РАНХиГС. – 2025. – URL: https://journals.rcsi.science (дата обращения: 30.09.2026).
- Зыбенко С.В. Особенности использования информационных технологий, построенных на технологии блокчейн при таможенном контроле // Таможенное дело. – 2026. – № 2. – С. 17–20. – DOI: 10.18572/2071-1220-2026-2-17-20.
- Федеральный закон от 25.12.2008 № 273-ФЗ «О противодействии коррупции». [Электронный ресурс]. ‒ URL: // https://www.consultant.ru/
document/ cons_doc_LAW_82959/ (дата обращения 30.09.2026). - Федеральный закон от 03.12.2012 № 230-ФЗ «О контроле за соответствием расходов лиц, замещающих государственные должности, и иных лиц их доходам». [Электронный ресурс]. ‒ URL: // (дата обращения 30.09.2026).
- Федеральный закон от 28.12.2025 № 505-ФЗ «О внесении изменений в отдельные законодательные акты Российской Федерации». [Электронный ресурс]. ‒ URL: // https://www.consultant.ru/
document/ cons_doc_LAW_523022/ (дата обращения 30.09.2026). - Повный, Д.А. Противодействие коррупции в деятельности таможенных органов / Д.А. Повный, Н.А. Лапшина // Вестник Уральского института экономики, управления и права. – 2019. – № 3. – URL: https://sciup.org/
protivodejstvie-korrupcii-v-dejatelnosti-tamozhennyh-organov-142226704 (дата обращения: 30.09.2026).