Статья опубликована в рамках: Научного журнала «Студенческий» № 34(372)
Рубрика журнала: Экономика
Скачать книгу(-и): Скачать книгу
МОДЕЛЬ СОВЕРШЕННОЙ КОНКУРЕНЦИИ НА РЫНКАХ СЕЛЬСКОХОЗЯЙСТВЕННОЙ ПРОДУКЦИИ
АННОТАЦИЯ
В данной статье рассматривается применимость модели совершенной конкуренции к рынку пшеницы России. По данным Росстата, Минсельхоза, ФАО и отраслевых агентств показано, что рынок отвечает модели по числу производителей, однородности товара и ценообразованию по мировым индикаторам, но отклоняется от неё из-за низкой эластичности спроса и предложения, концентрации экспорта и землепользования, а также государственного регулирования. Расчёт потерь эффективности от экспортной пошлины на пшеницу даёт около 0,73 млрд руб. при перераспределении доходов около 37 млрд руб. в пользу бюджета. Гипотеза подтверждается частично: на стороне производства рынок близок к совершенной конкуренции, но на стадии сбыта приобретает черты олигопсонии. Предложены меры по развитию биржевых инструментов, складской инфраструктуры и антимонопольного мониторинга.
Ключевые слова: совершенная конкуренция; рынок зерна; эластичность; паутинообразная модель; экспортная пошлина; потери эффективности; олигопсония.
Рынки сельскохозяйственной продукции традиционно служат классическим примером совершенной конкуренции: множество мелких производителей выпускает практически однородный товар и принимает цену как заданную [1]. Вместе с тем цены на зерно крайне неустойчивы: цены на зерно подвержены существенным колебаниям под влиянием мирового спроса, экспортных ограничений и конъюнктуры внешних рынков [2, 3]. Россия собрала в 2025 г. 91,1 млн т пшеницы, что на 10,3 % больше, чем 82,6 млн т в 2024 г. [4], и поставила на мировой рынок 47 млн т, или 21 % мировой торговли [2]. Поэтому вопрос о том, насколько модель описывает реальный рынок, важен для аграрной политики.
Цель работы – оценить соответствие рынка пшеницы условиям модели и определить пределы её применимости. Гипотеза: на уровне производителя рынок близок к совершенной конкуренции, но системные отклонения (неэластичность, концентрация на стадии сбыта, регулирование) не позволяют считать его конкурентным в полной мере. Использованы сравнительный анализ статистики и модель частичного равновесия.
Теоретические основы модели
Модель совершенной конкуренции предполагает:
1. Большое число продавцов и покупателей, ни один из которых не влияет на цену.
2. Однородность продукта — товар стандартизирован, отсутствует дифференциация.
3. Свободный вход и выход — отсутствуют барьеры, кроме естественных.
4. Полная информация — все участники знают цены и технологии.
5. Ценополучательство — фирма принимает цену как заданную.
Фирма максимизирует прибыль при условии:
P = MR = MC, [1]
где P — цена,
MR — предельный доход,
MC — предельные издержки [1].
Краткосрочная кривая предложения фирмы совпадает с участком MC выше минимума средних переменных издержек. В долгосрочном периоде вход и выход фирм приводят к P= min ATC и нулевой экономической прибыли; равновесие эффективно по Парето, так как суммарный излишек потребителей и производителей максимален.
Критерии проверки гипотезы
- число участников и динамика их количества;
- однородность товара и наличие ценовых индикаторов;
- концентрация на стороне производства и сбыта;
- эластичность спроса и предложения;
- наличие государственного регулирования.
Соответствие рынка пшеницы условиям модели
Условию множественности участников рынок отвечает: по итогам микропереписи 2021 г. в России действовали 32,9 тыс. сельхозорганизаций и 118,3 тыс. КФХ и ИП [5]. Продукт стандартизирован по классам и протеину, а цены привязаны к биржевым и экспортным индикаторам [6]. Однако число хозяйств сокращается при укрупнении оставшихся, земельный банк крупнейших агрохолдингов за 12 лет вырос более чем в 2,5 раза, почти до 20 млн га [7], а на пять крупнейших экспортёров приходится 55–58 % вывоза зерна [2] (табл. 1). Прямых данных для расчёта индекса Герфиндаля – Хиршмана в открытых источниках нет, поэтому использован коэффициент концентрации CR5.
Таблица 1.
Структура и концентрация рынка зерна
|
Показатель |
Значение |
Источ-ник |
|---|---|---|
|
Сельхозорганизации, 2021 г. |
32,9 тыс.; за пять лет –3 тыс. (–10%) |
[2] |
|
КФХ и ИП, 2021 г. |
118,3 тыс.; за пять лет –56 тыс. (около –30%) |
[2] |
|
Посевные площади |
77,8 млн га (2016 г. — 76,6 млн га) |
[2] |
|
Земельные активы крупнейших агрохолдингов (рейтинг BEFL) |
почти 20 млн га; рост более чем в 2,5 раза за 12 лет |
[7] |
|
Доля пяти крупнейших экспортёров зерна (CR5) |
57,7% (2021/22); 55,9% (2022/23); 54,8% (I пол. 2023/24) |
[5] |
|
Доля портов Азово-Черноморского бассейна в экспорте зерна |
86–90% |
[5] |
|
Доля прибыльных хозяйств в растениеводстве и животноводстве, 2025г. |
78,2% (2024 г. — 81,6%) |
[3] |
Исходя из данных таблицы 1 CR5 > 50 % указывает на высокую концентрацию на стадии сбыта, что соответствует олигопсонии. Положительная прибыль у 78,2 % хозяйств не противоречит нулевой экономической прибыли в долгосрочном периоде, поскольку бухгалтерская прибыль включает нормальный доход на капитал. Но рост доли убыточных хозяйств до 21,8 % при снижении прибыли сельхозорганизаций на 13,2 % до 652,7 млрд руб. [4] указывает на давление на маржу и стимулы к выходу и консолидации.
Специфика сельскохозяйственных рынков
Спрос на продовольственное зерно неэластичен: оценки эластичности спроса на хлеб составляют около –0,22…–0,24, а эластичность краткосрочного предложения пшеницы по цене —0,24–0,25 (долгосрочного — около 0,28) [8]. Эти оценки получены для ЮАР и Пакистана; для России их необходимо уточнять эконометрически.
Низкая эластичность порождает парадокс обильного урожая: в закрытом рынке рост предложения на 10 % снижает цену примерно на 10/0,23≈43 %, и выручка производителей падает. В открытой экономике эффект смягчается экспортом: после роста сбора на 10,3 % цена пшеницы 3-го класса в европейской части РФ снизилась с 15 300 руб./т (9 июня 2025 г.) до 14 050 руб./т (8 июня 2026 г.), то есть на 8,2 % [6], хотя на динамику влияли также курс рубля и мировые цены.
Запаздывание предложения описывает паутинообразная модель [1]: цена сходится к равновесной, если
εs/∣εd∣<1, [2]
где εdεd — эластичности предложения и спроса.
При εs≈0,25 и ∣εd∣≈0,23 отношение равно 1,09, то есть лежит у границы устойчивости и допускает слабо расходящиеся колебания (рис. 1б); на практике их ограничивают запасы, нелинейности и экспорт. «Технологическая беговая дорожка» [1] усиливает структурные сдвиги: выигрывают первыми внедрившие технологии, затем цена падает, и слабые хозяйства уходят. Погодный фактор подтверждается данными ФАО: цены пшеницы твёрдой красной озимой в мае 2026 г. были на 28 % выше, чем годом ранее [2].
Отклонения от модели и роль государства
Концентрация вывоза (CR5 ≈ 55–58 %) и зависимость от нескольких терминалов, через которые уходит до 90 % зерна [2], дают покупателям рыночную власть над производителем, то есть олигопсонию. С 2 июня 2021 г. действует плавающая пошлина («зерновой демпфер»): она равна 70 % разницы между индикативной ценой и базовой (для пшеницы 18 000 руб./т), пересчитывается еженедельно, а поступления направляются на субсидии производителям [6]. На 2–8 сентября 2026 г. ставка составила 787,5 руб./т при индикативной цене 228,6 долл./т [6]; кроме того, квота на вывоз во второй части сезона 2025/26 составляла 20 млн т [6].
Расчёт потерь эффективности
Оценим потери эффективности пошлины для малой страны-экспортёра (рис. 1а), где пошлина t снижает внутреннюю цену на t.
Исходные данные
- P=14000 руб./т [6];
- t=787,5 руб./т (5,6 % цены) [6];
- производство Qs=91,1 млн т [4];
- экспорт 47 млн т [2];
- внутреннее использование Qd≈44,1 млн т (без учёта запасов);
- εs=0,25, ∣εd∣=0,23 [8].
Тогда
DWL = ½·t·(|ΔQs| + ΔQd), [4].
где ΔQs = εs·Qs·t/P ≈ −1,28 млн т,
ΔQd = |εd|·Qd·t/P ≈ +0,57 млн т.
Отсюда DWL ≈ 0,73 млрд руб. в год.
Потери производителей составляют около 71,2 млрд руб., выигрыш потребителей – 35,0 млрд руб., доход бюджета – 35,6 млрд руб. Потери эффективности равны около 1 % объёма перераспределения: при низких эластичностях основной эффект пошлины – трансферт от производителей. Расчёт иллюстративен: он статичен, а пошлина действует не весь год (например, с 20 по 26 мая 2026 г. она была нулевой), при этом в долгосрочном периоде эластичность выше, а потери – больше.
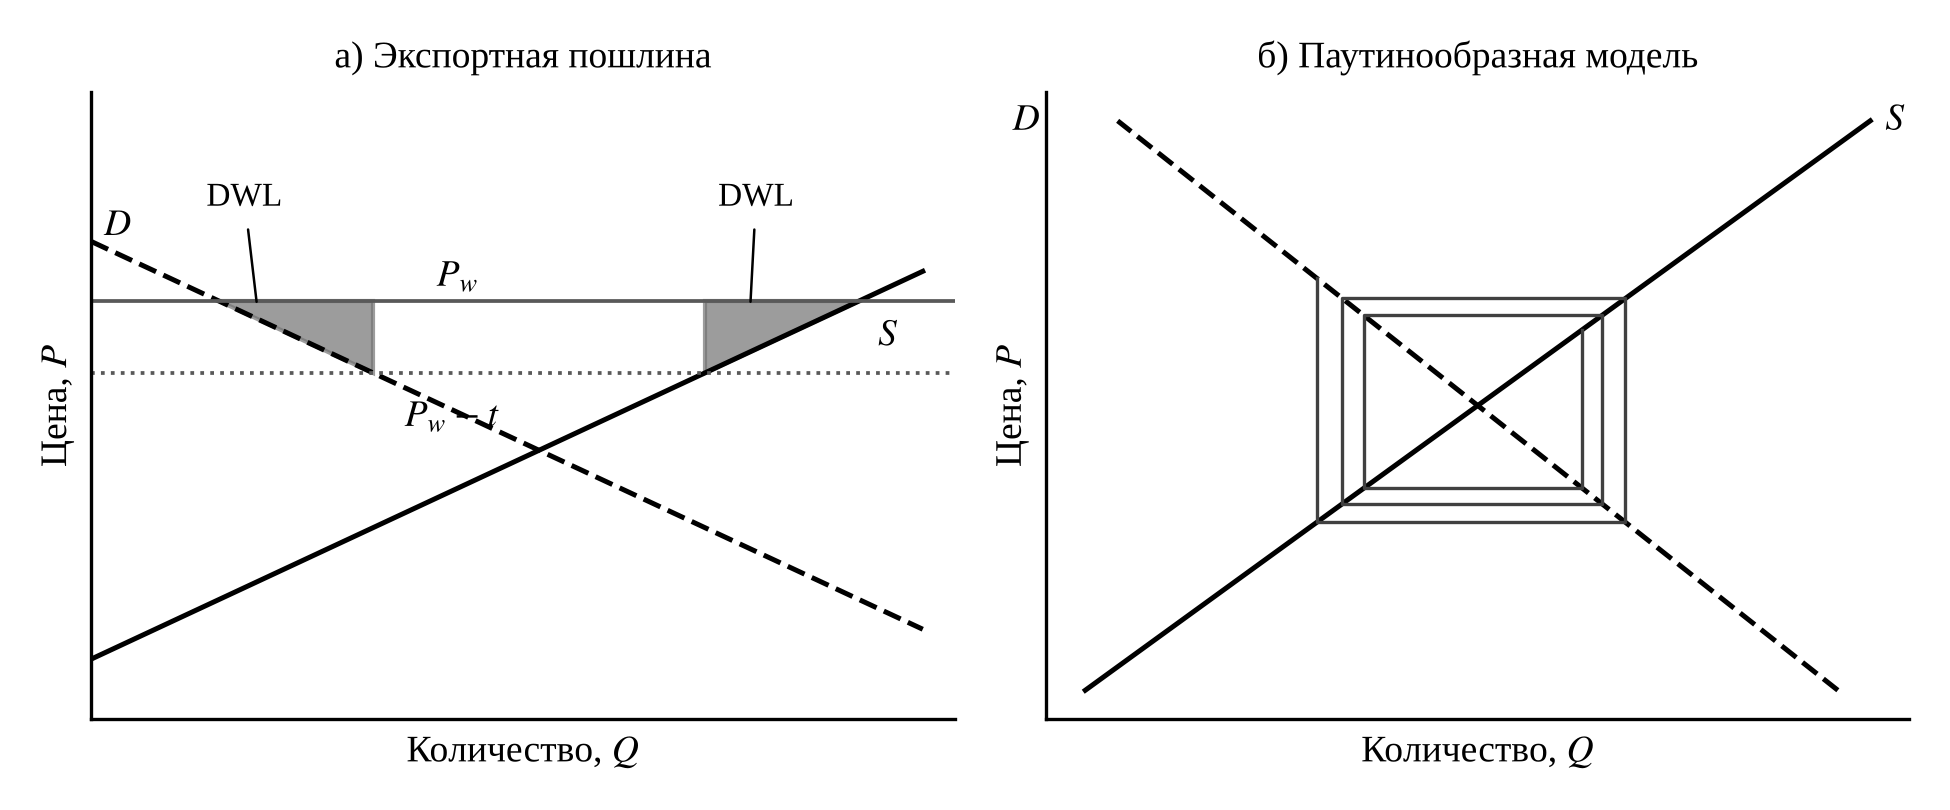
Рисунок 1. Потери эффективности экспортной пошлины (а) и паутинообразная модель при εs / |εd| > 1 (б)
Примечание: на рис. 1а показаны треугольники DWL, возникающие при снижении внутренней цены с Pw до Pw−t. На рис. 1б изображены слабо расходящиеся колебания цены, характерные для отношения эластичностей, близкого к единице.
Вывод. Гипотеза подтверждается частично. На стороне производства рынок пшеницы близок к совершенной конкуренции: множество хозяйств, стандартный товар, цена определяется мировыми индикаторами. Отклонения связаны с низкой эластичностью спроса и предложения, концентрацией землепользования и экспорта и регулированием. Расчёт показывает, что пошлина вызывает малые потери эффективности (около 0,7 млрд руб.), но существенно перераспределяет доход от производителей к потребителям и бюджету. Рекомендуется развивать биржевые инструменты и ценовую информацию, складскую инфраструктуру, вести антимонопольный мониторинг экспорта и терминалов и сделать параметры пошлины прозрачными. Перспективные направления – эконометрическая оценка российских эластичностей и расчёт индекса Герфиндаля – Хиршмана по микроданным.
Список литературы:
- Киселев С.В., Сеитов С.К. Развитие агропродовольственного экспорта и конкурентоспособности в Российской Федерации. – М.: Евразийский центр по продовольственной безопасности [Электронный ресурс]. – 2021. – URL: https://ecfs.msu.ru/images/documents/stranovieissledovaniya/Rus_AgroExp_WB_2021_cor.pdf (дата обращения: 16.10.2026).
- Россия как экспортер зерна в новых условиях: возможности и риски // Финансовый бизнес. – 2024. – № № 2. – С.С. 21–37. – DOI: 10.24412/2072-8042-2024-2-21-37. – URL: https://cyberleninka.ru/article/n/rossiya-kak-eksporter-zerna-v-novyh-usloviyah-vozmozhnosti-i-riski (дата обращения: 17.10.2026).
- Сеитов С.К. Рынок пшеницы в России в условиях экспортных пошлин // Вестник Омского университета. Серия: Экономика. – 2025. – Т. 23, № 2. – URL: https://sci.ru/articles/62771 (дата обращения: 17.10.2026).
- Росстат. Производство продукции сельского хозяйства: официальная статистика [Электронный ресурс]. – URL: https://rosstat.gov.ru/enterprise_economy (дата обращения: 16.10.2026).
- Росстат. Сельскохозяйственная микроперепись 2021 года: официальные материалы и итоги [Электронный ресурс]. – URL: https://rosstat.gov.ru/shmp/2021 (дата обращения: 16.10.2026).
- Министерство сельского хозяйства Российской Федерации. Материалы и новости о зерновом рынке и механизмах регулирования экспорта [Электронный ресурс]. – URL: https://mcx.gov.ru/ (дата обращения: 17.10.2026).
- BEFL. Крупнейшие владельцы сельскохозяйственной земли в России: аналитические рейтинги [Электронный ресурс]. – URL: https://www.befl.ru/ (дата обращения: 16.10.2026).
- Сеитов С.К. Влияние экспортных пошлин на российский рынок пшеницы // Аграрная наука Евро-Северо-Востока. – 2022. – Т. 23, № 1. – С. 126–137. – DOI: 10.30766/2072–9081.2022.23.1.126–137. – URL: https://golos-nauki.ru/library/researches/8661 (дата обращения: 16.10.2026).