Статья опубликована в рамках: Научного журнала «Студенческий» № 30(368)
Рубрика журнала: Экономика
Секция: Менеджмент
Скачать книгу(-и): Скачать книгу
МЕРОПРИЯТИЯ ПО РЕСТРУКТУРИЗАЦИИ И АНТИКРИЗИСНОМУ УПРАВЛЕНИЮ ПРЕДПРИЯТИЯ
АННОТАЦИЯ
Рассматриваются теоретические основы понятия несостоятельности (банкротства) и сущность антикризисного управления предприятием. Раскрыто значение антикризисного плана как инструмента предупреждения банкротства, систематизированы основные этапы его разработки. Показана роль менеджера в своевременной диагностике кризиса и реализации антикризисных мероприятий.
Ключевые слова: банкротство, антикризисное управление, антикризисный план, реструктуризация, финансовая устойчивость, менеджмент.
В условиях рыночной экономики деятельность любого предприятия, включая промышленные, сельскохозяйственные, торговые, финансовые и другие, связана с риском ухудшения финансового состояния. Изменение экономической ситуации, усиление конкуренции, снижение спроса, рост стоимости заёмных средств способны привести организацию к неспособности исполнять свои обязательства. В такой ситуации особую значимость приобретает антикризисное управление, а умение руководителя своевременно распознавать признаки кризиса и принимать меры становится одной из ключевых управленческих компетенций.
Постановка проблемы. Несостоятельность (банкротство) представляет собой признанную арбитражным судом неспособность должника в полном объёме удовлетворить требования кредиторов по денежным обязательствам и исполнить обязанность по уплате обязательных платежей [1]. Институт банкротства является неотъемлемым элементом рыночной экономики: он защищает интересы кредиторов, обеспечивает выбытие с рынка неэффективных предприятий и одновременно создаёт условия для восстановления платёжеспособности организаций, испытывающих временные трудности [10].
Вместе с тем банкротство не возникает внезапно. Как правило, оно является завершающим этапом постепенного ухудшения финансового состояния: сначала снижается прибыльность, затем ухудшается ликвидность и растёт долговая нагрузка, и лишь при отсутствии своевременных мер предприятие становится неплатёжеспособным [4]. Поэтому одна из основных задач антикризисного управления состоит не в проведении процедур банкротства, а в их предупреждении. Для менеджера это означает необходимость постоянного мониторинга финансового состояния и готовности действовать на ранних стадиях кризиса.
Важно подчеркнуть, что деятельность предприятия всегда протекает в условиях неопределённости и риска, а игнорирование рисков ведёт к дополнительным расходам, убыткам и в конечном счёте к банкротству [3]. Поэтому основой раннего распознавания кризиса выступает качественная информационная база, наиболее полным элементом которой является система бухгалтерского учёта. Именно учётно-аналитическая информация позволяет менеджеру отслеживать влияние внешних и внутренних рисков на финансовые результаты и имущественное положение организации и своевременно реагировать на негативные изменения [3].
Ключевым инструментом предупреждения банкротства выступает антикризисное управление – система мер по диагностике, предупреждению и преодолению кризисных явлений, направленная на восстановление устойчивого функционирования организации. Его практическим выражением служит антикризисный план – документ, содержащий комплекс взаимосвязанных мероприятий по выходу предприятия из кризиса с указанием сроков, ответственных лиц и необходимых ресурсов [10].
Материалы и методы. В основу научной статьи положен анализ нормативно-правовых актов, регулирующих институт несостоятельности [1, 2], а также научной и учебной литературы по антикризисному управлению, финансовому менеджменту и диагностике финансово-хозяйственной деятельности [5, 6, 7, 10]. Использованы методы анализа, обобщения и системного подхода. Основное внимание уделено систематизации этапов разработки антикризисного плана и определению роли менеджера на каждом из них.
Разработка и реализация антикризисного плана носит последовательный характер и включает несколько взаимосвязанных этапов – от диагностики финансового состояния до контроля исполнения намеченных мероприятий. Обобщённая схема этапов представлена на рисунке 1.
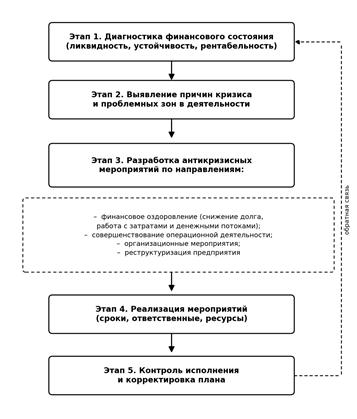
Рисунок 1. Основные этапы разработки антикризисного плана
На первом этапе проводится диагностика финансового состояния предприятия – оценка его ликвидности, финансовой устойчивости и рентабельности [7]. Этот этап позволяет менеджеру определить глубину кризиса и понять, какие именно показатели вышли за пределы нормативных значений. На втором этапе выявляются причины кризиса и проблемные зоны: высокая долговая нагрузка, убыточность основной деятельности, отрицательный собственный капитал, низкая оборачиваемость активов.
Центральным является третий этап – разработка антикризисных мероприятий. Как правило, они группируются по нескольким направлениям: финансовое оздоровление, то есть снижение долговой нагрузки, работа с затратами и денежными потоками [5], совершенствование операционной деятельности, организационные мероприятия и реструктуризация предприятия [6]. Под реструктуризацией понимается изменение структуры активов, обязательств, капитала или системы управления предприятия с целью повышения его эффективности и восстановления платёжеспособности. На четвёртом этапе план реализуется: определяются сроки, ответственные лица и необходимые ресурсы. Пятый этап – контроль исполнения и корректировка плана – обеспечивает обратную связь и позволяет вносить изменения по мере выполнения мероприятий.
Результаты исследований. Обобщение теоретических подходов показывает, что эффективность антикризисного управления во многом определяется своевременностью действий менеджмента. Чем раньше руководитель приступает к антикризисным мерам, тем выше вероятность восстановления платёжеспособности без применения процедур банкротства. Для менеджера антикризисный план выполняет сразу несколько функций: он служит инструментом диагностики, средством координации действий подразделений и основой для контроля результатов.
Отдельного внимания заслуживает роль внешней финансовой поддержки как элемента антикризисных мероприятий, особенно для отраслей с высокой закредитованностью и сезонным характером производства. Так, в агропромышленном комплексе значительная часть предприятий испытывает нехватку финансовых ресурсов и низкую финансовую устойчивость, а действенным механизмом их оздоровления выступает программно-целевое финансирование и государственная поддержка – льготное кредитование, субсидии, дотации и участие в целевых программах развития [9]. Для менеджера это означает, что антикризисный план не должен ограничиваться внутренними резервами предприятия: важно учитывать и возможности привлечения внешнего финансирования и мер государственной поддержки, доступных для конкретной отрасли.
Существенно и то, что своевременная разработка антикризисного плана имеет значение для снижения правовых рисков руководителя. Действующее законодательство предусматривает институт субсидиарной ответственности, при котором контролирующие должника лица могут отвечать по его обязательствам [2]. Наличие обоснованного антикризисного плана и реальных действий по его исполнению может свидетельствовать о добросовестности и разумности менеджмента, что снижает риск привлечения к такой ответственности [8]. Тем самым антикризисное планирование становится не только экономическим, но и управленческо-правовым инструментом защиты интересов как предприятия, так и его руководителя.
Выводы и предложения. Антикризисное управление является важнейшей составляющей современного менеджмента. Институт банкротства выполняет в экономике оздоровительную функцию, однако наиболее эффективным способом сохранения бизнеса выступает предупреждение кризиса, а не его завершающая стадия.
Ключевым инструментом такого предупреждения служит антикризисный план, разработка которого включает пять последовательных этапов: диагностику финансового состояния, выявление причин кризиса, разработку мероприятий по основным направлениям, их реализацию и контроль исполнения. Для менеджера умение выстраивать и реализовывать этот план имеет принципиальное значение, поскольку от своевременности и обоснованности управленческих решений напрямую зависит платёжеспособность и само существование предприятия. В качестве практического предложения можно рекомендовать внедрение в систему управления предприятием регулярной диагностики финансового состояния на основе данных бухгалтерского учёта, что позволяет выявлять кризисные явления на ранних стадиях и своевременно приступать к разработке антикризисных мероприятий.
Список литературы:
- Федеральный закон от 26 октября 2002 г. № 127-ФЗ «О несостоятельности (банкротстве)» (в действующей редакции) // СПС КонсультантПлюс. – URL: http://www.consultant.ru/ (дата обращения: 09.07.2026).
- Постановление Пленума Верховного Суда Российской Федерации от 21 декабря 2017 г. № 53 «О некоторых вопросах, связанных с привлечением контролирующих должника лиц к ответственности при банкротстве» // СПС КонсультантПлюс. – URL: http://www.consultant.ru/ (дата обращения: 09.07.2026).
- Агафонова, Н. П. Особенности ведения бухгалтерского учета в условиях неопределенности и риска / Н. П. Агафонова, С. А. Черникова // Исследование проблем экономики и финансов. – 2024. – № 3. – DOI 10.31279/2782-6414-2024-3-3. – EDN FSQDNZ.
- Диагностика кризисного состояния организации : учебное пособие / Н. В. Еременко, О. В. Жданова, А. А. Каменецкая [и др.]. – Ставрополь : СтГАУ, 2022. – 148 с.
- Каледин, С. В. Корпоративные финансы : учебник для вузов / С. В. Каледин. – Санкт-Петербург : Лань, 2021. – 480 с.
- Катаев, С. Е. Финансовый менеджмент : учебное пособие / С. Е. Катаев, А. В. Есипов, А. Б. Хвостов. – Санкт-Петербург : БГТУ «Военмех» им. Д.Ф. Устинова, 2022. – 157 с.
- Пятова, О. Ф. Анализ и диагностика финансово-хозяйственной деятельности предприятия: практикум : учебное пособие / О. Ф. Пятова. – Самара : СамГАУ, 2025. – 220 с.
- Тюленева, Т. А. Основы предпринимательской деятельности : учебное пособие / Т. А. Тюленева. – Кемерово : КузГТУ имени Т.Ф. Горбачева, 2024. – 130 с.
- Черникова, С. А. Современные вопросы финансовой поддержки предприятий перерабатывающей промышленности молочной отрасли / С. А. Черникова // Цифровая экономика и управление знаниями: проблемы и перспективы развития : сборник научных трудов III Международной научно-практической конференции, Киров, 15 июня 2022 года. – Киров: Федеральное государственное бюджетное образовательное учреждение высшего образования Вятский государственный агротехнологический университет, 2022. – С. 46-54. – EDN ASMYUZ.
- Шальнева, В. В. Система антикризисного финансового управления предприятием / В. В. Шальнева, О. Г. Блажевич // Научный вестник: финансы, банки, инвестиции. – 2020. – № 1. – С. 37–46.