Статья опубликована в рамках: CXII Международной научно-практической конференции «Актуальные вопросы экономических наук и современного менеджмента» (Россия, г. Новосибирск, 04 ноября 2026 г.)
Наука: Экономика
Секция: Вопросы ценообразования в современной экономике
Скачать книгу(-и): Скачать книгу
дипломов
ВЛИЯНИЕ ЛОГИСТИЧЕСКИХ ЗАТРАТ НА ДОСТОВЕРНОСТЬ ОПРЕДЕЛЕНИЯ СМЕТНОЙ СТОИМОСТИ СТРОИТЕЛЬСТВА

THE IMPACT OF LOGISTICAL COSTS ON THE RELIABILITY OF ESTIMATED CONSTRUCTION COST DETERMINATION
Аннотация
В статье исследуется влияние транспортно-логистических затрат на достоверность определения сметной стоимости строительства. Актуальность исследования обусловлена тем, что материальные ресурсы формируют значительную часть стоимости строительной продукции, а их конечная стоимость для строительного объекта определяется не только отпускной ценой производителя или поставщика, но и затратами на погрузку, транспортирование, разгрузку, промежуточное складирование и иные логистические операции. Рассмотрены существующие подходы к учёту транспортной составляющей в системе сметного ценообразования. Предложен методический подход к оценке влияния логистических затрат на итоговую стоимость материальных ресурсов и достоверность сметной стоимости объекта. Сформирована расчётная модель, позволяющая определить абсолютное и относительное отклонение нормативных и фактических транспортных затрат. Показано, что увеличение расстояния транспортирования и изменение логистических условий способны существенно изменять конечную стоимость материального ресурса, вследствие чего применение усреднённых транспортных параметров без учёта конкретных условий строительства может снижать точность сметных расчётов. Предложенный подход позволяет повысить обоснованность определения сметной стоимости посредством более детального учёта транспортно-логистических факторов.
Abstract
The article examines the impact of transport and logistics costs on the accuracy of determining the estimated cost of construction. The relevance of the study is due to the fact that material resources constitute a significant portion of the cost of construction products, and their final cost for a construction project is determined not only by the selling price of the manufacturer or supplier, but also by the costs of loading, transportation, unloading, intermediate storage, and other logistics operations. The existing approaches to accounting for the transport component in the cost estimation system are considered. A methodological approach to assessing the impact of logistics costs on the final cost of material resources and the reliability of the estimated cost of a project is proposed. A calculation model has been developed that makes it possible to determine the absolute and relative deviations between standard and actual transportation costs. It has been shown that an increase in transportation distance and changes in logistics conditions can significantly affect the final cost of a material resource, which is why the use of averaged transportation parameters without taking into account specific construction conditions may reduce the accuracy of estimated cost calculations. The proposed approach makes it possible to improve the validity of cost estimates by taking a more detailed account of transport and logistics factors.
Ключевые слова: сметное ценообразование, сметная стоимость, сметная нормативная база, транспортно-логистические затраты, стоимость строительства.
Keywords: estimated pricing, estimated cost, estimated regulatory framework, transport and logistics costs, construction cost.
Сметная стоимость является одним из ключевых экономических показателей инвестиционно-строительного проекта, определяющим величину необходимых финансовых ресурсов для реализации объекта капитального строительства. От достоверности её определения зависят обоснованность инвестиционных решений, планирование финансирования, эффективность использования бюджетных и внебюджетных средств, а также возможность осуществления последующего контроля стоимости строительства [1,2,3].
В современных условиях существенное влияние на стоимость строительной продукции оказывают не только непосредственно затраты на приобретение материальных ресурсов, но и затраты, возникающие в процессе их перемещения от производителя или поставщика до строительной площадки [4,5]. Особенно существенным данный фактор становится для территориально удалённых строительных объектов, объектов транспортной инфраструктуры, промышленных и энергетических комплексов, а также строительства в районах с недостаточно развитой транспортной инфраструктурой [2,4].
В соответствии с действующей системой сметного ценообразования стоимость материальных ресурсов определяется с учётом установленных методологических подходов к формированию сметных цен. Федеральная сметная нормативная база предусматривает применение сметных цен на строительные ресурсы и соответствующих положений по учёту транспортных затрат [6,7]. При этом фактическая логистическая цепочка конкретного строительного объекта может существенно отличаться от усреднённых условий, заложенных в нормативных показателях.
В результате возникает экономическая проблема: чем сильнее фактические условия снабжения строительного объекта отличаются от нормативных условий, тем выше потенциальное расхождение между расчётной и фактической стоимостью доставки материальных ресурсов [8,2,5].
Логистические затраты включают:
1. Погрузку материальных ресурсов;
2. Транспортирование;
3. Разгрузку;
4. Промежуточное складирование;
5. Перегрузку между видами транспорта;
6. Доставку от производителя до базы поставщика;
7. Доставку от базы поставщика до строительного объекта;
8. Дополнительные затраты, обусловленные особенностями маршрута;
9. Сезонные и территориальные факторы [8,4,5].
Следовательно, транспортная составляющая не может рассматриваться исключительно как механическое увеличение стоимости материала. Она является самостоятельным фактором формирования стоимости строительной продукции [2, 4].
Актуальность исследования обусловлена необходимостью повышения точности определения сметной стоимости в условиях территориальной дифференциации цен на материальные ресурсы, изменения стоимости перевозок и увеличения сложности логистических цепочек [8,7,5].
Целью исследования является разработка методического подхода к оценке влияния логистических затрат на достоверность определения сметной стоимости строительства.
Для достижения поставленной цели необходимо решить следующие задачи:
1. Исследовать существующие подходы к учёту транспортных затрат в сметной стоимости;
2. Определить основные логистические факторы, влияющие на стоимость материальных ресурсов;
3. Сформировать модель расчёта полной стоимости доставки;
4. Определить показатели отклонения нормативной и фактической стоимости;
5. Разработать предложения по повышению достоверности сметных расчётов.
Объектом исследования выступает процесс формирования сметной стоимости строительства.
Предметом исследования являются экономические отношения и методы расчёта транспортно-логистических затрат при формировании стоимости материальных ресурсов.
Анализ существующих подходов и методов
Логистические затраты в структуре стоимости строительства
Стоимость строительного материала, указанная производителем или поставщиком, не является конечной стоимостью ресурса для строительного объекта. Для его использования необходимо обеспечить физическое перемещение материала к месту производства строительных работ [2,4,5].
В общем виде конечную стоимость материального ресурса можно представить следующим образом:
Cм = Cпр + Cтр + Cпогр + Cразгр + Cскл + Cдоп (1)
где: Cм - конечная стоимость материального ресурса;
Cпр - стоимость приобретения;
Cтр - стоимость транспортирования;
Cпогр - затраты на погрузочные операции;
Cразгр - затраты на разгрузочные операции;
Cскл - затраты на складирование;
Cдоп - прочие логистические затраты.
Таким образом, логистическая составляющая может быть определена как:
Cлог = Cтр + Cпогр + Cразгр + Cскл + Cдоп (2)
Тогда конечная стоимость материального ресурса:
Cм = Cпр + Cлог (3)
Данная зависимость показывает, что изменение логистических расходов непосредственно влияет на стоимость материального ресурса, а через неё − на прямые затраты строительного объекта [2,4].
Нормативный подход
Современное сметное ценообразование предусматривает применение нормативной базы для определения стоимости строительных ресурсов. При ресурсном методе стоимость определяется на основе потребности в ресурсах и соответствующих цен [6, 8].
Федеральная сметная нормативная база содержит информацию о строительных ресурсах, машинах и механизмах, используемых при определении сметной стоимости [7].
Однако применение нормативного значения транспортной составляющей имеет определённое ограничение.
Фактическая стоимость доставки зависит от конкретного маршрута:
Cтр = f (L, Q, T, V, D, R, S) (4)
где: Стр – стоимость транспортирования;
L - расстояние транспортирования;
Q - масса или объём перевозимого ресурса;
T - тариф перевозки;
V - вид транспортного средства;
D - характеристики дорожной сети;
R - региональный фактор;
S – сезонность [8,2,5].
Следовательно, две строительные площадки, использующие одинаковый материальный ресурс в одинаковом объёме, могут иметь различную конечную стоимость этого ресурса вследствие различий в логистике [2,4,5].
Фактор расстояния
Одним из основных факторов формирования стоимости доставки является расстояние [2,5].
В простейшем случае:
Cтр = Tкм × L × Q, (5)
где: Стр – стоимость транспортирования;
Tкм - стоимость перевозки единицы массы на один километр;
L - расстояние транспортирования;
Q - масса или объём перевозимого ресурса.
Однако в реальной практике зависимость не всегда является линейной.
На неё могут влиять:
1. Грузоподъёмность автомобиля;
2. Коэффициент использования грузоподъёмности;
3. Необходимость обратного порожнего пробега;
4. Состояние дорожной сети;
5. Ограничения движения;
6. Сезонные условия;
7. Стоимость топлива;
8. Время простоя;
9. Необходимость перегрузки [4,5].
Поэтому более корректно использовать функцию:
Cтр = f (L, Q, V, T, R, S). (4)
Именно переход от упрощённой зависимости к многофакторной модели представляет интерес с точки зрения совершенствования методики определения сметной стоимости [8,2,5].
Собственное решение
Методический подход
Для повышения достоверности сметного расчёта предлагается использовать дифференцированный подход к определению транспортной составляющей.
Его схема может быть представлена следующим образом:
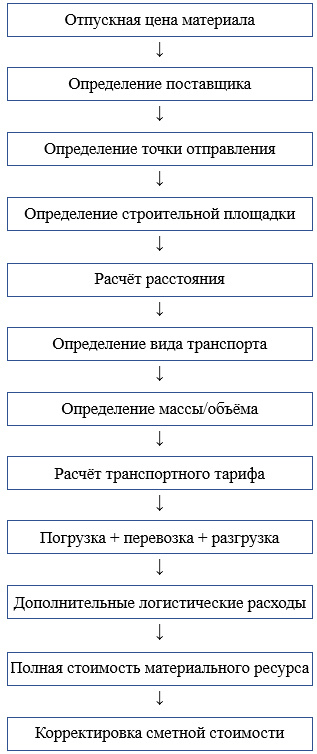
Предлагаемый подход предполагает переход от условно усреднённой транспортной составляющей к расчётно-аналитическому определению логистической составляющей конкретного строительного объекта [8,7,5].
Показатель логистической составляющей
Для оценки влияния логистики предлагается использовать коэффициент:
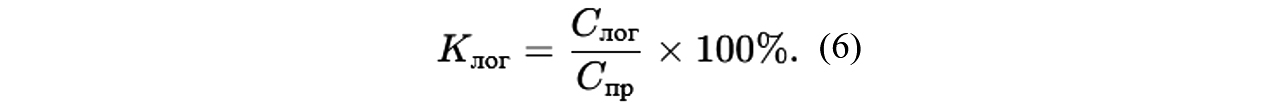
где: Клог – коэффициент логистической составляющей;
Слог – логистическая составляющая;
Спр – стоимость приобретения материалов.
Показатель характеризует долю логистических затрат относительно стоимости приобретения материала [2, 4].
Например, если:
Cпр =100000 руб.,
Cлог =15000 руб.,
тогда:
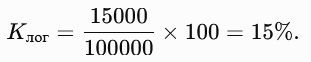
Это означает, что доставка увеличивает стоимость приобретённого материала на 15 %.
Для строительного проекта, включающего тысячи тонн материальных ресурсов, даже относительно небольшое процентное увеличение логистических затрат способно приводить к значительному абсолютному изменению стоимости [2,3].
Оценка достоверности сметной стоимости
Для оценки расхождения между нормативными и фактическими затратами предлагается использовать абсолютный показатель:
ΔC = Cф − Cн, (7)
где: ∆С - абсолютный показатель;
Cф - фактические логистические затраты;
Cн - нормативные или учтённые в смете логистические затраты.
Относительное отклонение определяется:
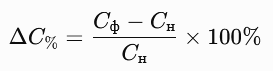 (8)
Если принять что, ΔC% > 0, то фактические расходы превышают учтённые в смете.
Если принять что, ΔC % < 0, то нормативная составляющая превышает фактические расходы.
Таким образом, показатель может использоваться для количественной оценки риска недостаточной или избыточной оценки стоимости строительства [3].
Влияние логистики на итоговую стоимость объекта
Пусть общая стоимость строительного объекта определяется:
Cоб = Cм + Cзп + Cмех + Cнакл + Cпроч, (9)
где: Соб – общая стоимость строительства;
Cм - материальные затраты;
Cзп - затраты на оплату труда;
Cмех - эксплуатация строительных машин;
Cнакл - накладные расходы;
Cпроч - прочие затраты.
Ввиду того, что Cм = Cпр + Cлог, (3)
где: См - конечная стоимость материального ресурса;
Спр – стоимость приобретения материалов;
Слог – логистическая составляющая.
Получается следующее:
Cоб = Cпр + Cлог + Cзп + Cмех + Cнакл + Cпроч. (10)
где: Соб – общая стоимость строительства;
Спр – стоимость приобретения материалов;
Слог - логистическая составляющая;
Cзп - затраты на оплату труда;
Cмех - эксплуатация строительных машин;
Cнакл - накладные расходы;
Cпроч - прочие затраты.
Следовательно:
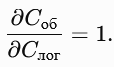 (11)
То есть при прочих равных условиях увеличение логистических затрат на 1 рубль приводит к увеличению прямой стоимости строительного объекта минимум на 1 рубль.
Однако в реальной системе сметного ценообразования воздействие может быть выше вследствие зависимости некоторых последующих элементов расчёта от величины прямых затрат [6,2].
Поэтому логистический фактор следует рассматривать не как второстепенный элемент, а как один из факторов формирования конечной стоимости строительной продукции [2,4].
Факторы, определяющие логистические затраты
Проведённый анализ позволяет выделить следующие группы факторов, приведенной в табл. 1 [2,4,5].
Таблица 1.
Группы факторов логистических затрат
| Группа факторов | Основные показатели | Влияние |
|---|---|---|
| Территориальные | Расстояние, регион, удалённость. | Высокое |
| Транспортные | Вид транспорта, грузоподъёмность. | Высокое |
| Экономические | Тариф, топливо, оплата труда. | Высокое |
| Технологические | Масса, объём, упаковка. | Среднее/Высокое |
| Инфраструктурные | Состояние дорог, наличие баз. | Высокое |
| Сезонные | Зимние условия, ограничения движения. | Среднее/Высокое |
| Организационные | Размер партии, график поставок. | Среднее |
| Складские | Промежуточное хранение, перегрузка. | Среднее |
Особое значение имеет расстояние транспортирования, поскольку увеличение расстояния непосредственно увеличивает транспортную составляющую [2,5].
Однако зависимость может быть существенно скорректирована другими факторами. Например, доставка крупной партии материала на большое расстояние может оказаться экономически эффективнее нескольких небольших поставок на короткое расстояние вследствие более высокой загрузки транспортного средства [4,5].
Таким образом, оптимальное решение должно учитывать не только расстояние, но и структуру логистической цепочки [4,5].
Предлагаемая модель оценки
На основе рассмотренных факторов предлагается следующая модель:
Cлог = f (L, Q, T, V, R, S, G), (11)
где: Слог – логистическая составляющая;
L - расстояние;
Q - объём груза;
T - транспортный тариф;
V - вид транспорта;
R - региональные условия;
S - сезонность;
G – организационные параметры поставки [8,4,5].
Для практического применения может использоваться последовательный алгоритм:
1. Определение материального ресурса;
2. Определение объёма потребности;
3. Определение поставщика;
4. Определение пункта отправления;
5. Определение фактического расстояния;
6. Определение вида транспорта;
7. Определение транспортного тарифа;
8. Расчёт стоимости перевозки;
9. Добавление погрузочно-разгрузочных расходов;
10. Учёт промежуточного складирования и перегрузки при наличии;
11. Сопоставление с нормативной транспортной составляющей;
12. Определение отклонения;
13. Корректировка расчётной стоимости.
Такой алгоритм позволяет сделать расчёт более адаптированным к конкретным условиям строительства [8,4].
Научная новизна предлагаемого решения
Научная новизна предлагаемого подхода заключается в систематизации факторов, определяющих транспортную составляющую сметной стоимости, и формировании алгоритма её дифференцированного определения в зависимости от фактических логистических условий строительного объекта [8,4].
В отличие от подхода, при котором транспортные расходы рассматриваются преимущественно как нормативная составляющая стоимости материального ресурса, предлагается рассматривать их как функцию совокупности территориальных, транспортных, экономических и организационных параметров [8,2,4,5].
Предлагаемый показатель:
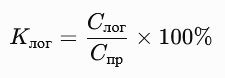 (6)
может использоваться для первичной оценки чувствительности стоимости материального ресурса к изменению логистических условий.
Одновременно показатель:
(8)
Позволяет оценить степень расхождения между нормативной и фактической стоимостью доставки [3].
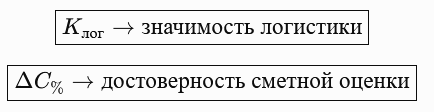
Таким образом, формируется система из двух взаимодополняющих показателей:
Заключение
Проведённое исследование показывает, что логистические затраты являются значимым фактором формирования стоимости строительства. Их влияние обусловлено тем, что материальные ресурсы приобретают экономическую ценность для строительного проекта не в момент их производства, а после доставки к месту использования [2,4,5].
Установлено, что конечная стоимость материального ресурса может быть представлена как сумма стоимости приобретения и совокупности транспортно-логистических расходов: См = Спр + Слог
При этом величина Cлог определяется совокупностью факторов, включая расстояние транспортирования, массу или объём груза, вид транспорта, тариф, региональные особенности, сезонность, состояние транспортной инфраструктуры и организацию поставок [8,4,5].
Одной из основных проблем существующего подхода является возможность возникновения расхождения между нормативной транспортной составляющей и фактическими расходами конкретного строительного объекта. Особенно существенным данное расхождение может быть при реализации проектов в удалённых регионах и при сложной структуре поставок [8,2].
В статье предложен методический подход, основанный на дифференцированном определении транспортной составляющей. Для оценки влияния логистики предложено использовать коэффициент логистической составляющей Kлог, а для оценки достоверности сметного расчёта − показатель относительного отклонения фактических затрат от нормативных ΔC% [8,3].
Практическое применение предложенного подхода позволит:
-
Повысить прозрачность формирования стоимости материальных ресурсов;
-
Выявлять логистические факторы, оказывающие наибольшее влияние на стоимость;
-
Оценивать риск возникновения дополнительных затрат;
-
Проводить сопоставление нормативных и фактических расходов;
-
Повышать обоснованность инвестиционно-строительных расчётов;
-
Совершенствовать методику определения сметной стоимости объектов капитального строительства [6,4].
Таким образом, повышение достоверности определения сметной стоимости требует дальнейшего развития методологии учёта транспортно-логистических факторов. Перспективным направлением дальнейших исследований является разработка экономико-математической модели, позволяющей определять оптимальную схему доставки материальных ресурсов с одновременной минимизацией стоимости, продолжительности и логистических рисков [4,5].
Список литературы
- Государственная Дума Российской Федерации. Градостроительный кодекс Российской Федерации от 29.12.2004 № 190-ФЗ (ред. действующая).
- Стерник, Г.М. Экономика строительства: учебник / Г.М. Стерник. – М.: Академия, 2020.
- Ковалёв, В.В. Методы оценки инвестиционных проектов / В.В. Ковалёв. – М.: Финансы и статистика, 2019.
- Асаул, А.Н. Экономика строительства: учебник / А.Н. Асаул. – СПб.: Питер, 2021.
- Сергеев, В.И. Логистика в бизнесе: учебник / В.И. Сергеев. – М.: ИНФРА-М, 2020.
- Министерство строительства и жилищно-коммунального хозяйства Российской Федерации. Методика определения сметной стоимости строительства, реконструкции, капитального ремонта, сноса объектов капитального строительства и работ по сохранению объектов культурного наследия с применением федеральных единичных расценок: утв. приказом Минстроя России от 30.12.2020 № 1046/пр.
- Министерство строительства и жилищно-коммунального хозяйства Российской Федерации. Федеральная сметная нормативная база ФСНБ – М.: Минстрой России. – М.: Минстрой России, 2022.
- Министерство строительства и жилищно-коммунального хозяйства Российской Федерации. Методика определения сметных цен на материалы, изделия, конструкции, оборудование и цены услуг на перевозку грузов для строительства: нормативно-методические материалы системы сметного нормирования.
дипломов