Статья опубликована в рамках: CXII Международной научно-практической конференции «Актуальные вопросы экономических наук и современного менеджмента» (Россия, г. Новосибирск, 04 ноября 2026 г.)
Наука: Экономика
Секция: Банковское и страховое дело
Скачать книгу(-и): Скачать книгу
дипломов
ПРОГНОЗИРОВАНИЕ ПРЕКРАЩЕНИЯ ДЕЯТЕЛЬНОСТИ РОССИЙСКИХ КОМПАНИЙ МЕТОДАМИ МАШИННОГО ОБУЧЕНИЯ НА ДАННЫХ БУХГАЛТЕРСКОЙ ОТЧЁТНОСТИ

PREDICTING THE EXIT OF RUSSIAN COMPANIES WITH MACHINE LEARNING METHODS BASED ON FINANCIAL STATEMENTS DATA
Аннотация
Цель исследования — эмпирически сравнить классическую модель Альтмана и методы машинного обучения в задаче раннего выявления компаний, прекращающих деятельность. Метод: на открытой базе бухгалтерской отчётности RFSD сформирована выборка из 6,48 млн наблюдений по нефинансовым компаниям с выручкой от 10 млн руб. за 2015–2023 годы; модели обучены на 2015–2019 годах и проверены на 2021–2023 годах. Результат: градиентный бустинг достиг ROC-AUC 0,825 против 0,543 у Z-счёта Альтмана и выявил 54 % событий в 10 % компаний с наибольшим риском. Выводы: для российских компаний ансамблевые модели существенно превосходят классические индексы, а наиболее информативны возраст компании, динамика активов и долговая нагрузка.
Abstract
The aim is to compare Altman's model with machine learning methods for early identification of exiting companies. Methods: a sample of 6.48 million observations of non-financial Russian companies with revenue above 10 million rubles in 2015–2023 was drawn from the open RFSD database; models were trained on 2015–2019 and tested on 2021–2023. Results: gradient boosting reached ROC-AUC of 0.825 versus 0.543 for the Altman Z-score and captured 54 % of events within the top 10 % riskiest companies. Conclusion: ensemble models substantially outperform classical indices, and company age, asset dynamics and debt load are the most informative predictors.
Ключевые слова: кредитный риск, прекращение деятельности, машинное обучение, градиентный бустинг, модель Альтмана, бухгалтерская отчётность, RFSD.
Keywords: credit risk, company exit, machine learning, gradient boosting, Altman model, financial statements, early warning.
Введение
Оценка вероятности того, что компания не сможет продолжить деятельность и исполнить обязательства, — одна из центральных задач управления кредитным риском. Классический подход к ней сформировался в работах Э. Альтмана, предложившего дискриминантную Z-модель на основе пяти финансовых коэффициентов [1], и Дж. Олсона, применившего логистическую регрессию [2]. Эти модели до сих пор широко используются благодаря простоте и интерпретируемости, однако они предполагают линейную связь показателей с риском и были откалиброваны на выборках американских компаний.
В последнее десятилетие активно развивается применение методов машинного обучения. Ф. Барбоза, Х. Кимура и Э. Альтман показали, что бэггинг, бустинг и случайный лес точнее дискриминантного анализа и логистической регрессии на данных североамериканских компаний [3]. Для российских строительных компаний сравнительный анализ провели А.М. Карминский и Р.Н. Бурехин, отметив значимость проблемы несбалансированности классов [4]. При этом большинство российских работ опираются на ограниченные отраслевые выборки, что затрудняет перенос выводов на экономику в целом.
Появление открытой базы Russian Financial Statements Database (RFSD), охватывающей отчётность практически всех российских организаций [5], позволяет провести такое сравнение на генеральной совокупности компаний. Цель настоящей работы — сравнить модель Альтмана, логистическую регрессию, случайный лес и градиентный бустинг по способности заранее выявлять компании, прекращающие деятельность, и определить наиболее информативные финансовые признаки.
Данные и методика
Из RFSD отобраны наблюдения «компания — год» за 2015–2023 годы по организациям, которые сдали отчётность, не относятся к финансовому сектору, имели выручку не менее 10 млн руб. и положительную валюту баланса. Порог выручки отсекает компании без реальной хозяйственной деятельности. Целевая переменная равна единице, если компания ликвидирована в течение 12 месяцев после окончания отчётного года. Таким образом, модель по отчётности года t прогнозирует событие года t+1, что соответствует логике раннего предупреждения.
Признаковое пространство включает 30 показателей: размер (логарифмы активов и выручки) и возраст компании; коэффициенты ликвидности; показатели структуры капитала, включая долю кредитов и займов в активах; рентабельность активов и продаж; оборачиваемость и структуру оборотных активов; темпы изменения выручки, активов, рентабельности и ликвидности относительно предыдущего года; отраслевую принадлежность по разделу ОКВЭД и признак упрощённой отчётности.
В качестве базовой модели использован Z''-счёт Альтмана для непроизводственных компаний и развивающихся рынков [6]:
где X1 — отношение оборотного капитала к активам; X2 — отношение нераспределённой прибыли к активам; X3 — отношение прибыли до уплаты процентов и налогов к активам; X4 — отношение собственного капитала к обязательствам.
Сравнивались также логистическая регрессия с балансировкой весов классов, случайный лес [7] и градиентный бустинг деревьев решений в реализации LightGBM [8]. Чтобы оценка была честной, выборка разделена хронологически: обучение — 2015–2019 годы, валидация для ранней остановки бустинга — 2020 год, тестирование — 2021–2023 годы (таблица 1). Такое разбиение имитирует применение модели к будущим периодам, в том числе к изменившимся после 2022 года экономическим условиям.
Таблица 1.
Структура выборки
| Выборка | Годы | Наблюдений | Событий | Доля событий, % |
|---|---|---|---|---|
| Обучающая | 2015–2019 | 3 405 007 | 69 080 | 2,03 |
| Валидационная | 2020 | 721 499 | 11 616 | 1,61 |
| Тестовая | 2021–2023 | 2 351 858 | 26 891 | 1,14 |
Доля событий составляет 1–2 %, поэтому основной метрикой наряду с площадью под ROC-кривой (ROC-AUC) выбрана площадь под кривой «точность — полнота» (PR-AUC), чувствительная к редким событиям. Для практической интерпретации рассчитана доля событий, попадающих в 5 % и 10 % компаний с наибольшей оценкой риска, — именно эти компании система раннего предупреждения передаёт аналитику.
Результаты
Таблица 2.
Качество моделей на тестовой выборке (2021–2023 годы)
| Модель | ROC-AUC | PR-AUC | Выявлено в топ-5%, % | Выявлено в топ-10%, % | Точность в топ-10%, % |
|---|---|---|---|---|---|
| Z-счёт Альтмана | 0,543 | 0,018 | 10,4 | 14,7 | 1,7 |
| Логистическая регрессия | 0,702 | 0,050 | 27,4 | 37,9 | 4,3 |
| Случайный лес | 0,813 | 0,098 | 40,0 | 52,3 | 6,0 |
| Градиентный бустинг (LightGBM) | 0,825 | 0,110 | 41,0 | 54,4 | 6,2 |
Результаты приведены в таблице 2 и на рисунке 1. Z''-счёт Альтмана на российских данных лишь немного лучше случайного угадывания: ROC-AUC 0,543. Логистическая регрессия на расширенном наборе признаков достигает 0,702, а ансамблевые модели — 0,813 (случайный лес) и 0,825 (градиентный бустинг). По PR-AUC разрыв ещё заметнее: у градиентного бустинга 0,110, что в 6 раз выше, чем у модели Альтмана, и почти в 10 раз выше доли событий в тестовой выборке (1,14 %).
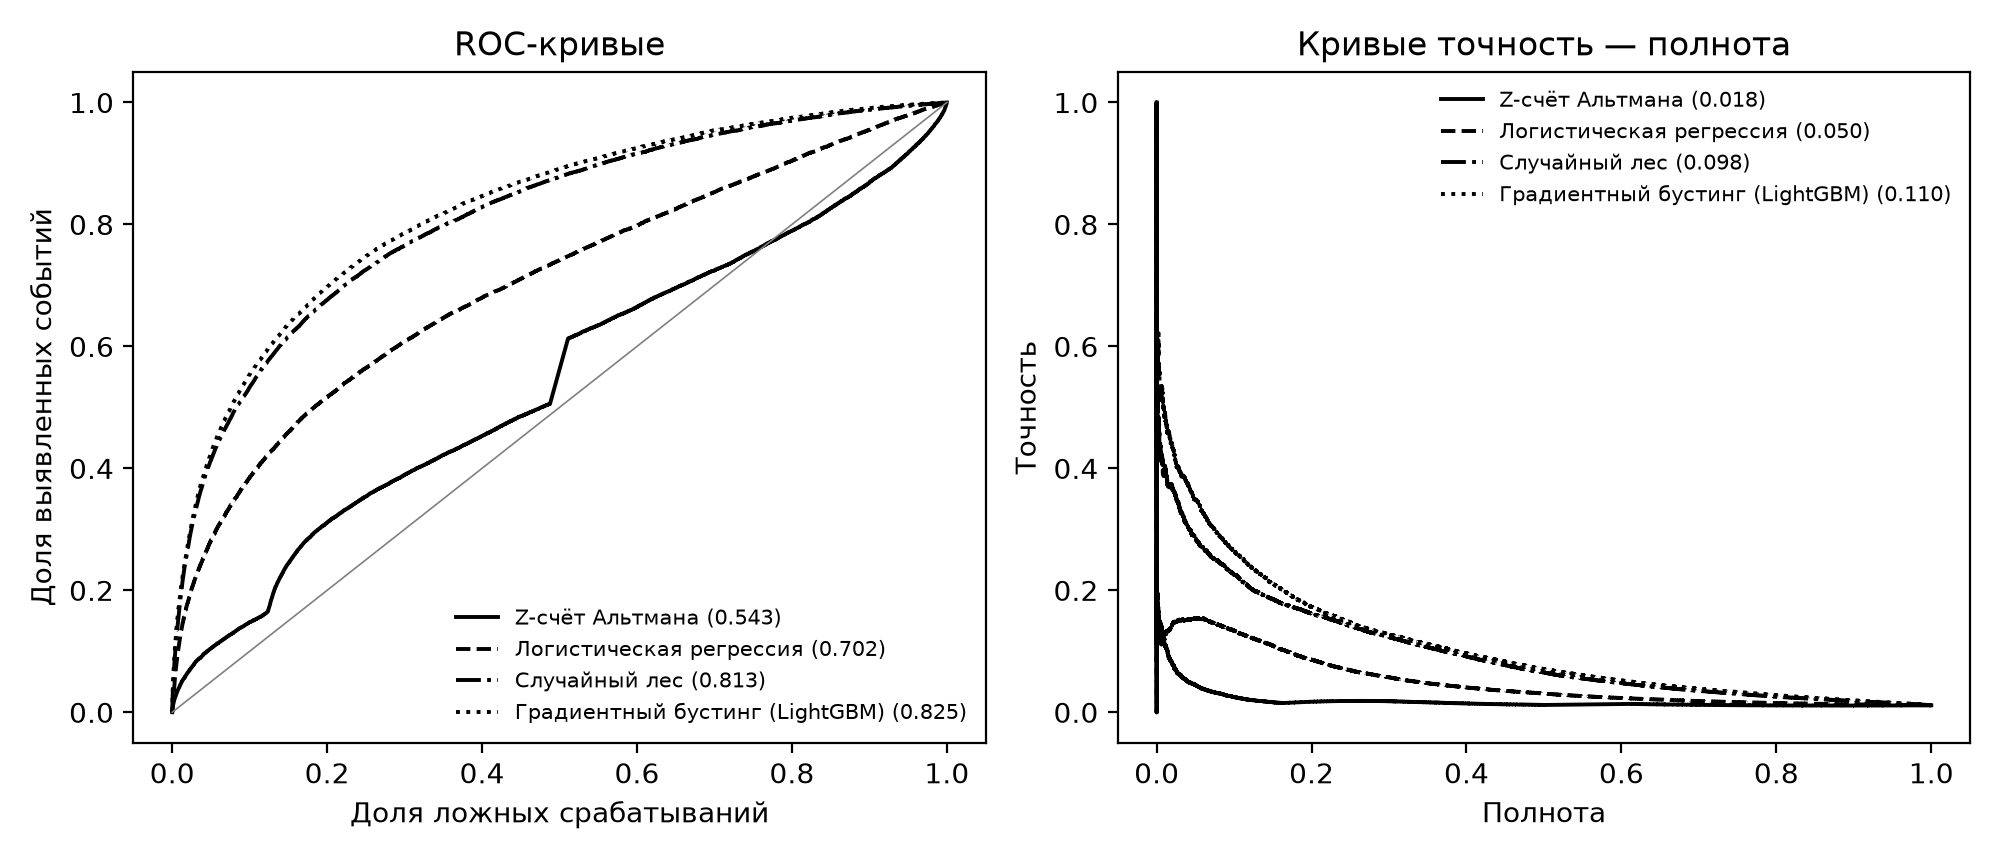
С практической точки зрения градиентный бустинг выявляет 54 % компаний, прекративших деятельность, среди 10 % компаний с наибольшим риском, тогда как модель Альтмана — лишь 15 %. Качество модели устойчиво во времени: ROC-AUC составляет 0,831, 0,838 и 0,805 для 2021, 2022 и 2023 годов соответственно, хотя модель обучалась только на данных до 2020 года.
Для интерпретации модели градиентного бустинга использованы значения Шепли (SHAP), показывающие вклад каждого признака в прогноз [9]. Наибольший вклад вносят возраст компании, темп роста активов, доля кредитов и займов в активах и рентабельность продаж (рисунок 2).
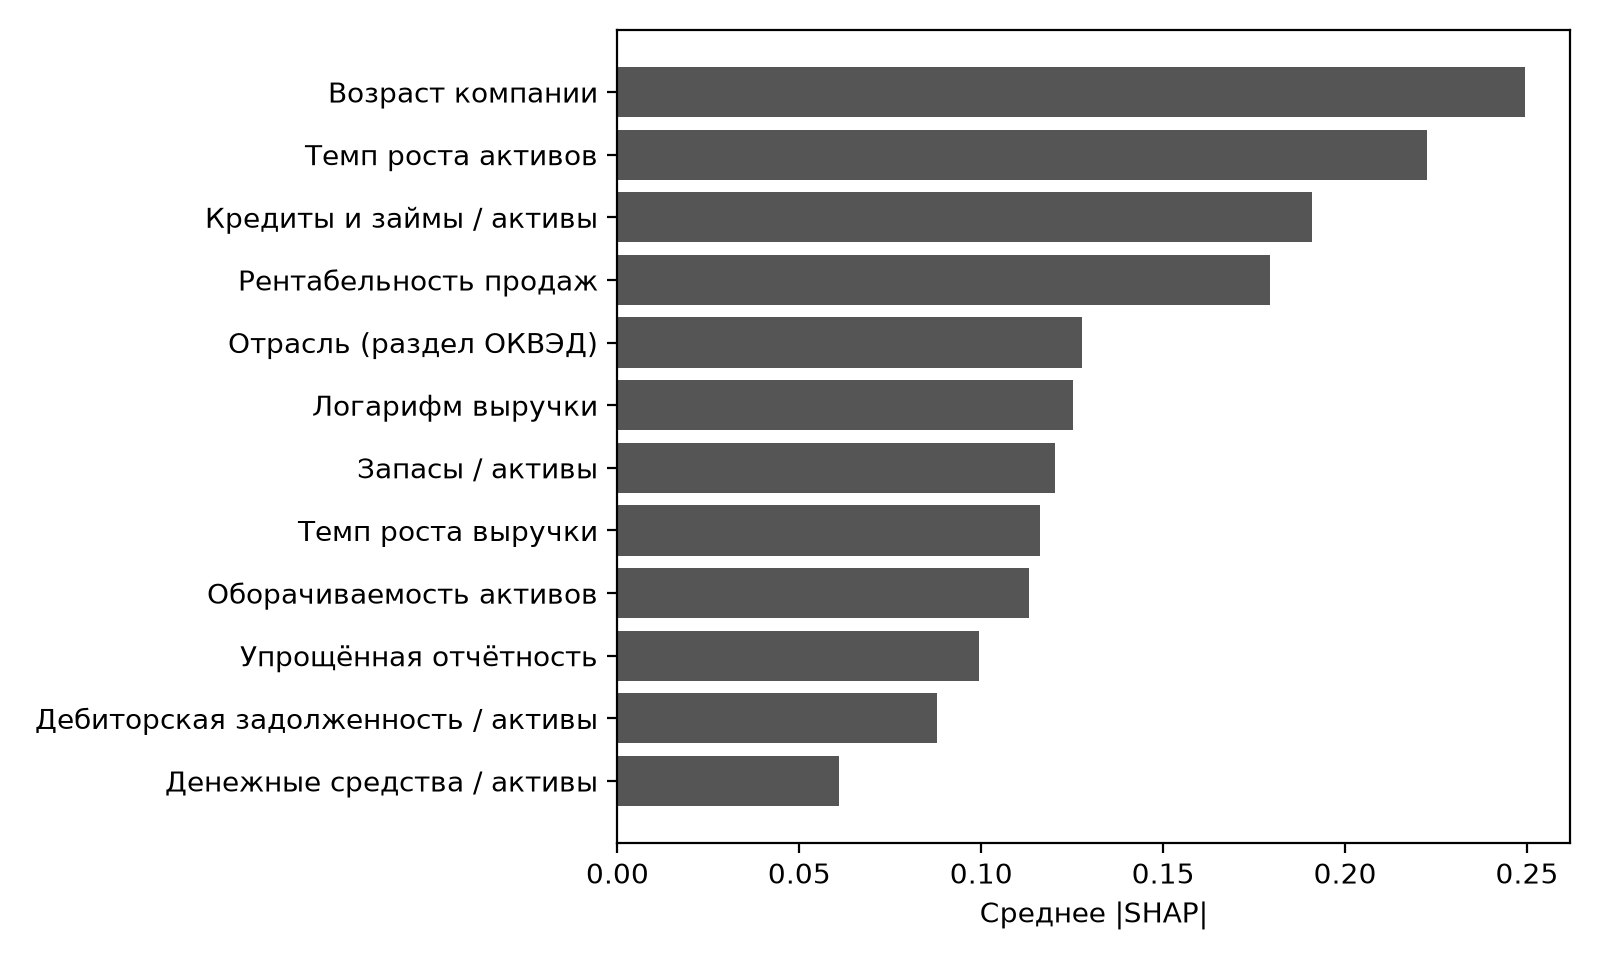
Направление влияния признаков согласуется с экономической логикой. В тестовой выборке доля прекративших деятельность среди компаний не старше трёх лет составляет 2,2 % против 0,7–0,8 % у компаний в возрасте 6–15 лет. При сокращении активов более чем на 10 % за год доля событий достигает 2,4 % против 0,5–0,7 % у компаний с растущими активами, при рентабельности продаж ниже 0,7 % — 2,5 %. Компании без кредитов и займов прекращают деятельность почти втрое чаще (1,7 % против 0,6 %): наличие банковского финансирования косвенно свидетельствует о том, что компания прошла проверку кредитора. Повышенный риск наблюдается и у компаний с очень высокой оборачиваемостью активов (свыше 5,2 раза в год) — 2,5 %, что характерно для посредников с минимальной собственной имущественной базой.
Следует отметить ограничение исследования. Прекращение деятельности включает не только банкротство в смысле Федерального закона № 127-ФЗ [10], но и добровольную ликвидацию и исключение недействующих организаций из реестра. Поэтому полученные оценки характеризуют риск выхода компании с рынка в целом. Уточнение целевой переменной по сведениям о процедурах банкротства — направление дальнейшей работы.
Заключение
На данных о 6,48 млн наблюдений российских компаний показано, что классический Z''-счёт Альтмана практически не разделяет компании, продолжающие и прекращающие деятельность, тогда как ансамблевые методы машинного обучения обеспечивают ROC-AUC свыше 0,8. Лучший результат показал градиентный бустинг, сохраняющий качество на хронологически отложенной выборке 2021–2023 годов. Наиболее информативными оказались не только традиционные коэффициенты, но и возраст компании и динамика показателей, что обосновывает включение временных признаков в систему раннего предупреждения. Полученные результаты будут использованы при построении алгоритма генерации предупреждающих сигналов и выборе порогов срабатывания с учётом стоимости ошибок первого и второго рода.
Список литературы
- Altman E.I. Financial ratios, discriminant analysis and the prediction of corporate bankruptcy // The Journal of Finance. – 1968. – Т. 23, № 4. – P. 589–609.
- Ohlson J.A. Financial ratios and the probabilistic prediction of bankruptcy // Journal of Accounting Research. – 1980. – Т. 18, № 1. – P. 109–131.
- Barboza F., Kimura H., Altman E. Machine learning models and bankruptcy prediction // Expert Systems with Applications. – 2017. – Т. 83. – P. 405–417.
- Карминский А.М., Бурехин Р.Н. Сравнительный анализ методов прогнозирования банкротств российских строительных компаний // Бизнес-информатика. – 2019. – Т. 13, № 3. – С. 52–66.
- Bondarkov S., Ledenev V., Skougarevskiy D. Russian Financial Statements Database: A firm-level collection of the universe of financial statements // Scientific Data. – 2025. – Т. 12. – Art. 995.
- Altman E.I., Hotchkiss E. Corporate financial distress and bankruptcy. – 3rd ed. – Hoboken: John Wiley & Sons, 2006.
- Breiman L. Random forests // Machine Learning. – 2001. – Т. 45, № 1. – P. 5–32.
- G. Ke, Q. Meng, T. Finley [et al.]. LightGBM: A highly efficient gradient boosting decision tree // Advances in Neural Information Processing Systems. – 2017. – Т. 30. – P. 3146–3154.
- Lundberg S.M., Lee S.-I. A unified approach to interpreting model predictions // Advances in Neural Information Processing Systems. – 2017. – Т. 30. – P. 4765–4774.
- Федеральный закон от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)» // Собрание законодательства РФ. – 2002. – № 43. – Ст. 4190.
дипломов