Статья опубликована в рамках: CXI Международной научно-практической конференции «Актуальные вопросы экономических наук и современного менеджмента» (Россия, г. Новосибирск, 07 октября 2026 г.)
Наука: Экономика
Секция: Банковское и страховое дело
Скачать книгу(-и): Скачать книгу
дипломов
ПАТТЕРНЫ ЭКОНОМИЧЕСКОГО ПОВЕДЕНИЯ БАНКОВ-ОЛИГОПОЛИСТОВ НА РЫНКЕ ДЕПОЗИТОВ ФИЗИЧЕСКИХ ЛИЦ В БЕЛАРУСИ
PATTERNS OF ECONOMIC BEHAVIOR OF OLIGOPOLISTIC BANKS IN THE MARKET FOR DEPOSITS OF INDIVIDUALS IN BELARUS
Kisel Sergey
Candidate of Economic Sciences, Assistant Professor, The Agency of Deposit Compensation,
The Republic of Belarus, Minsk
АННОТАЦИЯ
В статье выявлены паттерны экономического поведения крупнейших белорусских банков, занимающих олигополистическое положение на рынке, при взаимодействии с физическими лицами по поводу привлечения денежных средств. Автором также установлены факторы, формирующие указанные паттерны. Для этого использованы методы сравнительного, структурного и вероятностного анализа.
ABSTRACT
The article identifies patterns of economic behavior of the largest Belarusian banks, which occupy an oligopolistic position in the market, in their interactions with individuals regarding the attraction of funds. The author also identifies the factors that shape these patterns. For this purpose, methods of comparative, structural, and probabilistic analysis were used.
Ключевые слова: депозит; конкуренция; процентная ставка; риск; страхование вкладов.
Keywords: deposit; competition; interest rate; risk; deposit insurance.
Одним из ключевых свойств банковского рынка является гетерогенность его участников, которая обусловливает экономическое поведение банков. Ключевыми признаками означенной гетерогенности являются форма собственности банка и его системная значимость. В Республике Беларусь все функционирующие банки по форме собственности можно разделить на государственные банки (4 банка), иностранные банки с российским капиталом (5 банков, далее – российские банки), прочие иностранные банки (9 банков, далее – иностранные банки), а также частные банки с белорусским капиталом (3 банка – частные банки).
Системная значимость банка ежегодно определяется решением банка [1]. При этом выделятся две группы системно значимых банков, а остальные банки априори считаются не имеющими системной значимости. В 2026 г. к 1-й группе системной значимости отнесены 4 банка (два государственных, один российский и один иностранный). В состав же 2-й группы системной значимости включены 7 банков. В эту группу входят один государственный банк, четыре российских банка и два банка иностранных. Ни один частный банк не является системно значимым. К банкам, не имеющим системной значимости, также относятся один государственный банк и шесть иностранных банков.
О степени влияния указанных групп банков на рынок депозитов физических лиц можно судить по рисунку. Крупнейшими участниками рынка с долей 56,5 % являются два государственных банка (ОАО “АСБ Беларусбанк” и ОАО “Белагропромбанк”), постоянно включаемые в 1-ю группу системной значимости, а также ЗАО “Альфа-банк” и “Приорбанк” ОАО. Последние два банка в настоящее время также отнесены к 1-й группе системной значимости. Эти банки связаны с иностранным капиталом (российского и арабского происхождения). На рынке депозитов физических лиц доля ЗАО “Альфа-банк” составляет 8,7 %, а “Приорбанк” ОАО – 6,2 % соответственно. Все перечисленные банки с учетом их положения на рынке можно определить как олигополистов.
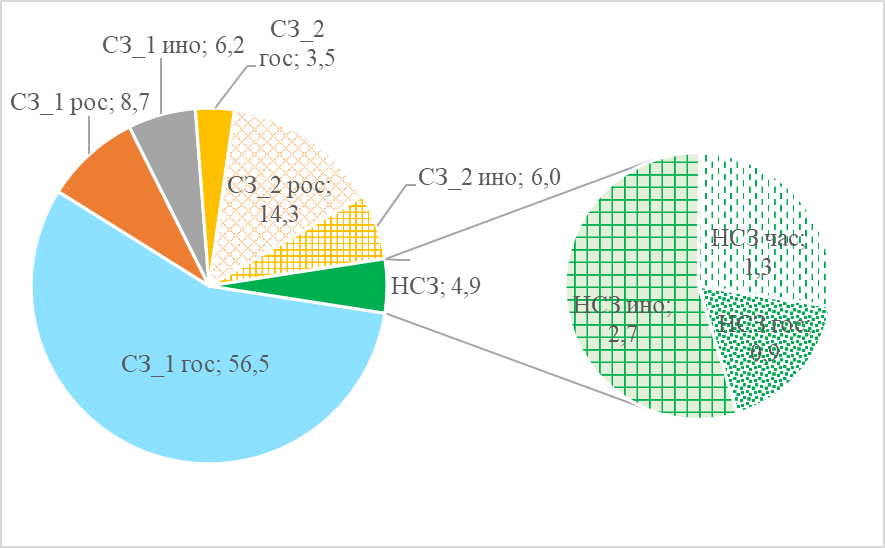
Рисунок. Распределение средств населения по группам банков на 1 июля 2026 г., доля групп в %
Примечание:
СЗ_1, СЗ_2, НСЗ – обозначения банков, относимых к 1-й и 2-й группам системной значимости, а также не имеющих системной значимости; гос, рос, ино, час – обозначения государственных, российских, иностранных и частных банков соответственно.
Паттерны экономического поведения банков-олигополистов имеют как общие черты, так и отличия. Оба государственных банка-олигополиста выступают на рынке депозитов физических лиц в качестве маркетмейкеров, которые формируют уровень процентных ставок на рынке. Каждый из названных банков использует для доминирования на рынке следующие факторы:
доверие населения к государственным институтам [2];
обслуживание населения по социальным программам и зарплатным проектам;
разветвлённую сеть отделений и значительный масштаб проводимых операций.
При этом, рассматриваемые государственные банки, находясь в рыночной среде, вынуждены поддерживать уровень сервисов для вкладчиков, адекватный достижениям ближайших конкурентов – ЗАО “Альфа-банк” и “Приорбанк” ОАО, работающих на рыночной основе и в полной мере использующих технологические возможности для развития банковского бизнеса. Учитывается и высокая чувствительность физических лиц к качеству сервисов банка [3, 4]. В связи с изложенным паттерн экономического поведения крупнейших государственных банков можно назвать эрзац-рыночной конкуренцией.
Эрзац-рыночную конкуренцию предлагается рассматривать как модель, в которой присутствуют формальные рыночные механизмы (ставки, линейки вкладов, промоакции и т.п.), но границы их использования обусловлены государственным статусом банков. Этот статус и исторически сложившаяся инфраструктура являются важными факторами неценовой конкурентоспособности крупных государственных банков.
В то же время рассматриваемые государственные банки вовлечены в реализацию государственных программ и мероприятий, что формирует устойчивую потребность в долгосрочных финансовых ресурсах. Данная потребность восполняется в числе прочего за счёт обеспечения устойчивых переходящих остатков по текущим счетам и сбережений населения
Зоной ответственности ОАО “АСБ Беларусбанк” являются жилищное кредитование граждан, инфраструктурные проекты и кредитование крупнейших предприятий. ОАО “Белагропромбанк” использует ресурсы для кредитования сельского хозяйства, обрабатывающей промышленности АПК и региональных программ. Предоставление кредитов АПК с точки зрения формирования качественных активов является более рисковой сферой деятельности в сравнении с кредитование населения, что наложило отпечаток на процентную политику ОАО “Белагропромбанк”.
Если ОАО “АСБ Беларусбанк” практически не прибегает с ценовой конкуренции на рынке, то ОАО “Белагропромбанк” вынужден использовать процентные ставки для привлечения средств банков. Этим ОАО “Белагропромбанк” отличается и от двух других банков 1-й группы системной значимости (ЗАО “Альфа-банк” и “Приорбанк” ОАО).
В таблице приведена информация о процентной политике, реализуемой крупнейшими банками Беларуси. Оценка кредитной политики представлена в форме вероятности выставления банками процентных ставок по новым срочным депозитам физических лиц в диапазонах, определённых по отношению к средневзвешенной ставке по рынку (далее – СВС).
Таблица 1.
Вероятность выставления банками процентных ставок по депозитам физических лиц в национальной валюте по диапазонам
|
Наименование банка |
макс |
>15% |
>10%, <=15% |
>5%, <=10% |
>=СВС, <=5% |
<СВС |
мин |
|---|---|---|---|---|---|---|---|
|
ЗАО "Альфа-Банк" |
0,0 |
0,0 |
5,6 |
16,7 |
5,6 |
72,2 |
0,0 |
|
ОАО "АСБ Беларусбанк" |
0,0 |
0,0 |
0,0 |
0,0 |
33,3 |
66,7 |
0,0 |
|
ОАО "Белагропромбанк" |
0,0 |
5,6 |
61,1 |
16,7 |
16,7 |
0,0 |
0,0 |
|
"Приорбанк" ОАО |
0,0 |
0,0 |
0,0 |
0,0 |
0,0 |
100,0 |
66,7 |
Данные таблицы свидетельствуют о том, что банки-олигополисты, за исключением ОАО “Белагропромбанк”, стремятся минимально применять повышенные ставки для конкуренции за средства физических лиц. Это обусловлено и регулятивным воздействием Национального банка Республики Беларусь на процентную политику банков [5, 6]. При превышении ставками банка СВС на 15 % и более в системе гарантированного возмещения вкладов банк получает за принятый риск 2 балла. При наборе суммарно по показателям оценки риска 4 и более баллов, банк обязан уплачивать повышенные календарные взносы в резерв страховщика депозитов [7]. В отношении всех банков-олигополистов необходимо отметить, что они синхронно реагируют на изменение ставки рефинансирования и на общесистемные директивы по дедолларизации и удлинению сроков вкладов. Такое поведение снижает «чистую» конкуренцию и формирует эффект «ведомого следования» за регулятором.
Учитывая самоограничения рассматриваемых банков в части ценовой конкуренции, основным полем борьбы являются сервисы, в том числе обслуживание мультивалютных счетов клиентов. В этом плане лидером является ЗАО “Альфа-банк”, который открывает физическим лицам в 12 валютах. Близко к нему находятся ОАО “АСБ Беларусбанк” и “Приорбанк” ОАО, работающие с физическими лицами по счетам в 11 и 10 валютах соответственно. ОАО “Белагропромбанк” на фоне указанных банков выглядит аутсайдером с обслуживанием счетов в 6 валютах. Однако это может быть и сознательная стратегия минимизации издержек на поддержание мультивалютности, основанная на понимании запросов основной клиентской базы.
К сказанному об экономическом поведении крупнейших банков следует добавить влияние санкционного давления. Из указанных банко, только “Приорбанк” ОАО не испытывает его на себе напрямую. В результате государственные банки 1-й группы системной значимости, а также ЗАО “Альфа-банк” в своей деятельности по привлечению средств населения ограничены проблемой так называемых “токсичных валют” (в первую очередь, речь идёт о долларах США и евро). Платёжные операции и выдача кредитов в указанных валютах недоступны или существенно сокращены. Соответственно три указанные банка в “токсичных валютах” уменьшают остатки по депозитам физических лиц, а “Приорбанк” ОАО обеспечивает их прирост.
Список литературы:
1. Перечень системно значимых банков и небанковских кредитно-финансовых организаций [Электронный ресурс]. – URL: https://www.nbrb.by/system/main-banks (дата обращения: 01.10.2026).
2. Кисель, С. Общественное сознание и развитие банковского дела в современном контексте. Часть II. Доверие в денежно-кредитной и банковской системах / С. Кисель // Банковский вестник. – 2017. – № 9(650). – С. 3-11.
3. Кисель, С. Л. Физические лица как акторы депозитно-кредитных рынков Беларуси // Человеческий капитал и интеллектуальный потенциал России: анализ, моделирование и механизмы развития в экономике знаний: Монография / [Абрамов В.И., Брежнев А.Н., Вишневский В.В. и др.] ; под ред. Клунко Н.С., Подкопаева О.А. – Самара: ПНК, 2026. – С. 211-228.
4. Кисель, С. Л. Средства населения в банках Беларуси: структура и динамика / С. Л. Кисель // Интернаука. – 2026. – № 33(444). – С. 146-150.
5. Об утверждении Правил оценки деятельности банков и небанковских кредитно-финансовых организаций в целях определения уровня принимаемых ими рисков [Электронный ресурс]. – URL: https://www.nbrb.by/legislation/documents/pp53_kr.pdf (дата обращения: 01.10.2026).
6. Кисель, С. Л. Регулятивный механизм процентной политики банков в системе гарантированного возмещения депозитов Республики Беларусь / С. Л. Кисель // Устойчивое развитие экономики: состояние, проблемы, перспективы : Сборник трудов XIX международной научно-практической конференции, Пинск, 25 апреля 2025 года. – Пинск: Полесский государственный университет, 2025. – С. 172-176.
7. Кисель, С. Общественное сознание и развитие банковского дела в современном контексте. Часть II. Доверие в денежно-кредитной и банковской системах / С. Кисель // Банковский вестник. – 2017. – № 9(650). – С. 3-11.
дипломов